회계정책연구원, 2026년 2분기
‘공인회계사가 본 경기실사지수(CPA BSI)’ 발표
- 올해 2분기 현황 BSI는 115로 전분기 현황(118) 대비 3p 소폭 하락했으나 경기 확장 국면은 그대로 유지
- 중동발 지정학적 충격에도 고부가가치 반도체 수출 호조와 설비투자 증가가 성장의 핵심 버팀목
□ KICPA 회계정책연구원(이사장 최운열)은 올해 2분기‘공인회계사가 본 경기실사지수(CPA BSI)’를 발표했다고 1일 밝혔다.
- 경제와 산업 전반에 대한 전문지식과 경험이 있는 공인회계사(회계법인의 파트너급 이상 전업 회계사와 기업체 임원급인 휴업 회계사)를 대상으로 설문조사한 결과다.
□ 조사 결과 올해 2분기 경제 현황 BSI는 115, 3분기 전망 BSI는 115로 나타났다.
* BSI는 100을 기준으로 100을 초과하면 경기 호전을 의미하며 반대로 100 미만이면 경기 악화를 의미함 (범위: 0~200).
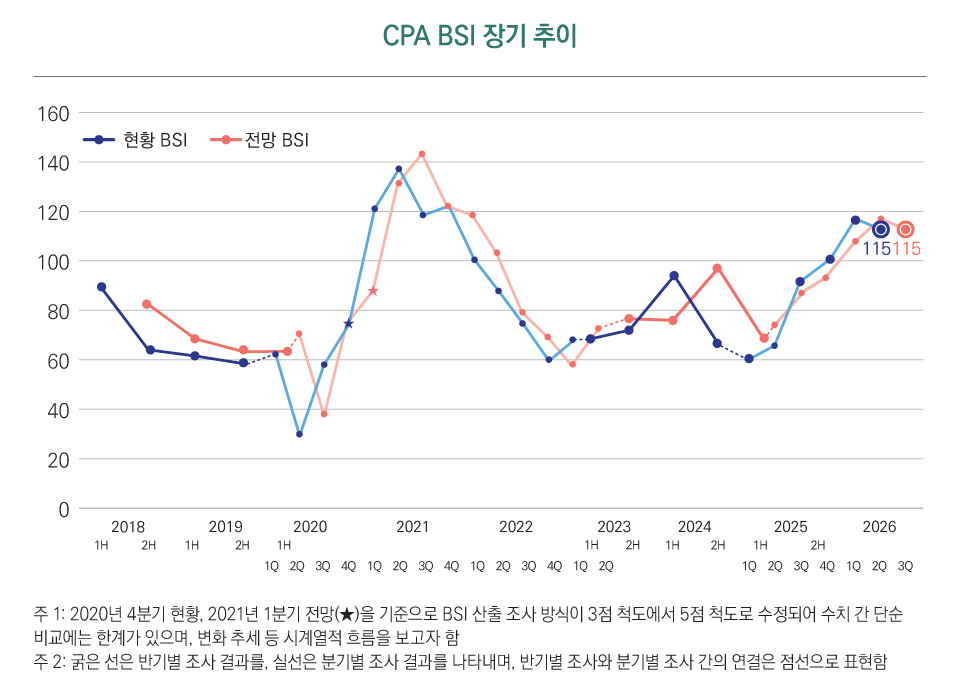
- 현황 BSI(115)와 전망 BSI(115)가 같은 수치인 것은 신중한 낙관론으로 해석된다. 특히 대외 악재를 반영하고도 지수가 115선을 방어했다는 점은 고무적이다. 즉, 경제 주체들이 지정학적 충격 시나리오를 선반영하여 면역력이 생겼거나, 구조적 회복 탄력성 체계에 안착했음을 시사한다.
- 3분기 전망 BSI도 115로 향후 경기에 대해 낙관론이 유지되고 있다. 다만 확장의 측면보다는 안정적 흐름의 연속성에 무게를 둔 수치로 보인다. 종전이 되더라도 유가가 전쟁 이전 수준으로 떨어지는 것은 쉽지 않고, 중간재 비용 인상형 인플레이션이 상시화될 우려도 있어 이는 상승폭을 제한하는 요인으로 작용할 수 있다. OECD는 중동발 에너지 충격으로 긴축 통화정책 대응이 불가피하다고 경고했다. 최근 추가 금리 인상 기조가 유력한 가운데 이는 기업들의 조달 비용 구조에 위협 요인이 될 것으로 보인다.
□ 향후 1년간 우리나라 경제에 영향을 미칠 주요 세부 요인으로는 △ 글로벌 경기 흐름(30%), △원자재 가격 및 인플레이션(21%), △지정학적 갈등(16.4%) 등이 꼽혔다.
□ 2분기 산업별 현황 BSI가 가장 높게 조사된 산업은 전자(161), 조선(138), 정보통신(124), 금융(123) 순으로 나타났다.
- 3분기 산업별 전망은 건설(95)과 석유화학(96)을 제외한 대부분의 산업에서 기준치(100) 이상으로, 산업 경기에 대해 긍정적 인식이 우세한 것으로 나타났다.
□ 이번 호에는 금융권 AI 전환을 다룬 특별 기고 1편과 변화하는 시장 환경에 대응하기 위한 기업의 성장 전략을 다룬 전문가 기고 4편을 함께 실었다.
- 유광열 회계정책연구원 초빙연구위원은 특별 기고「금융 AI 전환(AX)의 기회와 리스크: 혁신과 규제의 균형」을 통해 금융업의 AI 현황을 진단하고, 국내 금융의 AX 경쟁력을 높이기 위한 리스크 관리체계 정립 등 금융당국의 향후 과제를 제시하였다.
- 전문가 기고로는 △삼정KPMG 경제연구원의「산업과 시장을 바꾸는 AI 수익 기회 및 비즈니스 모델」, △삼일PwC 경영연구원의「중국발 공급과잉 시대, 한국 화학·소재 산업의 구조전환과 K-퍼포먼스 M&A」, △EY한영 산업연구원의「NAVI시대, AI를 활용한 기업 재설계 전략」, △딜로이트 인사이트의「2026년 M&A 시장 전망과 성장 전략: 기업 리더가 알아야 할 사업 전환형 M&A 트렌드」가 수록되어, 기술 변화와 산업 구조 전환에 대한 다양한 시각을 제시하였다.
- CPA BSI 27호의 자세한 내용은 회계정책연구원 홈페이지(www.kapri.or.kr)에 이달 중에 게재된다.
※ 상세 내용은 <첨부 자료>를 참조하고, 구체적 문의는 김도희 담당 (02-3149-0185)에게 하시기 바랍니다.


회계정책연구원, 2026년 2분기
‘공인회계사가 본 경기실사지수(CPA BSI)’ 발표
- 올해 2분기 현황 BSI는 115로 전분기 현황(118) 대비 3p 소폭 하락했으나 경기 확장 국면은 그대로 유지
- 중동발 지정학적 충격에도 고부가가치 반도체 수출 호조와 설비투자 증가가 성장의 핵심 버팀목
□ KICPA 회계정책연구원(이사장 최운열)은 올해 2분기‘공인회계사가 본 경기실사지수(CPA BSI)’를 발표했다고 1일 밝혔다.
- 경제와 산업 전반에 대한 전문지식과 경험이 있는 공인회계사(회계법인의 파트너급 이상 전업 회계사와 기업체 임원급인 휴업 회계사)를 대상으로 설문조사한 결과다.
□ 조사 결과 올해 2분기 경제 현황 BSI는 115, 3분기 전망 BSI는 115로 나타났다.
* BSI는 100을 기준으로 100을 초과하면 경기 호전을 의미하며 반대로 100 미만이면 경기 악화를 의미함 (범위: 0~200).
- 현황 BSI(115)와 전망 BSI(115)가 같은 수치인 것은 신중한 낙관론으로 해석된다. 특히 대외 악재를 반영하고도 지수가 115선을 방어했다는 점은 고무적이다. 즉, 경제 주체들이 지정학적 충격 시나리오를 선반영하여 면역력이 생겼거나, 구조적 회복 탄력성 체계에 안착했음을 시사한다.
- 3분기 전망 BSI도 115로 향후 경기에 대해 낙관론이 유지되고 있다. 다만 확장의 측면보다는 안정적 흐름의 연속성에 무게를 둔 수치로 보인다. 종전이 되더라도 유가가 전쟁 이전 수준으로 떨어지는 것은 쉽지 않고, 중간재 비용 인상형 인플레이션이 상시화될 우려도 있어 이는 상승폭을 제한하는 요인으로 작용할 수 있다. OECD는 중동발 에너지 충격으로 긴축 통화정책 대응이 불가피하다고 경고했다. 최근 추가 금리 인상 기조가 유력한 가운데 이는 기업들의 조달 비용 구조에 위협 요인이 될 것으로 보인다.
□ 향후 1년간 우리나라 경제에 영향을 미칠 주요 세부 요인으로는 △ 글로벌 경기 흐름(30%), △원자재 가격 및 인플레이션(21%), △지정학적 갈등(16.4%) 등이 꼽혔다.
□ 2분기 산업별 현황 BSI가 가장 높게 조사된 산업은 전자(161), 조선(138), 정보통신(124), 금융(123) 순으로 나타났다.
- 3분기 산업별 전망은 건설(95)과 석유화학(96)을 제외한 대부분의 산업에서 기준치(100) 이상으로, 산업 경기에 대해 긍정적 인식이 우세한 것으로 나타났다.
□ 이번 호에는 금융권 AI 전환을 다룬 특별 기고 1편과 변화하는 시장 환경에 대응하기 위한 기업의 성장 전략을 다룬 전문가 기고 4편을 함께 실었다.
- 유광열 회계정책연구원 초빙연구위원은 특별 기고「금융 AI 전환(AX)의 기회와 리스크: 혁신과 규제의 균형」을 통해 금융업의 AI 현황을 진단하고, 국내 금융의 AX 경쟁력을 높이기 위한 리스크 관리체계 정립 등 금융당국의 향후 과제를 제시하였다.
- 전문가 기고로는 △삼정KPMG 경제연구원의「산업과 시장을 바꾸는 AI 수익 기회 및 비즈니스 모델」, △삼일PwC 경영연구원의「중국발 공급과잉 시대, 한국 화학·소재 산업의 구조전환과 K-퍼포먼스 M&A」, △EY한영 산업연구원의「NAVI시대, AI를 활용한 기업 재설계 전략」, △딜로이트 인사이트의「2026년 M&A 시장 전망과 성장 전략: 기업 리더가 알아야 할 사업 전환형 M&A 트렌드」가 수록되어, 기술 변화와 산업 구조 전환에 대한 다양한 시각을 제시하였다.
- CPA BSI 27호의 자세한 내용은 회계정책연구원 홈페이지(www.kapri.or.kr)에 이달 중에 게재된다.
※ 상세 내용은 <첨부 자료>를 참조하고, 구체적 문의는 김도희 담당 (02-3149-0185)에게 하시기 바랍니다.